Stawka VAT na montaż pompy ciepła - 8% czy 23%? Poradnik dla instalatora
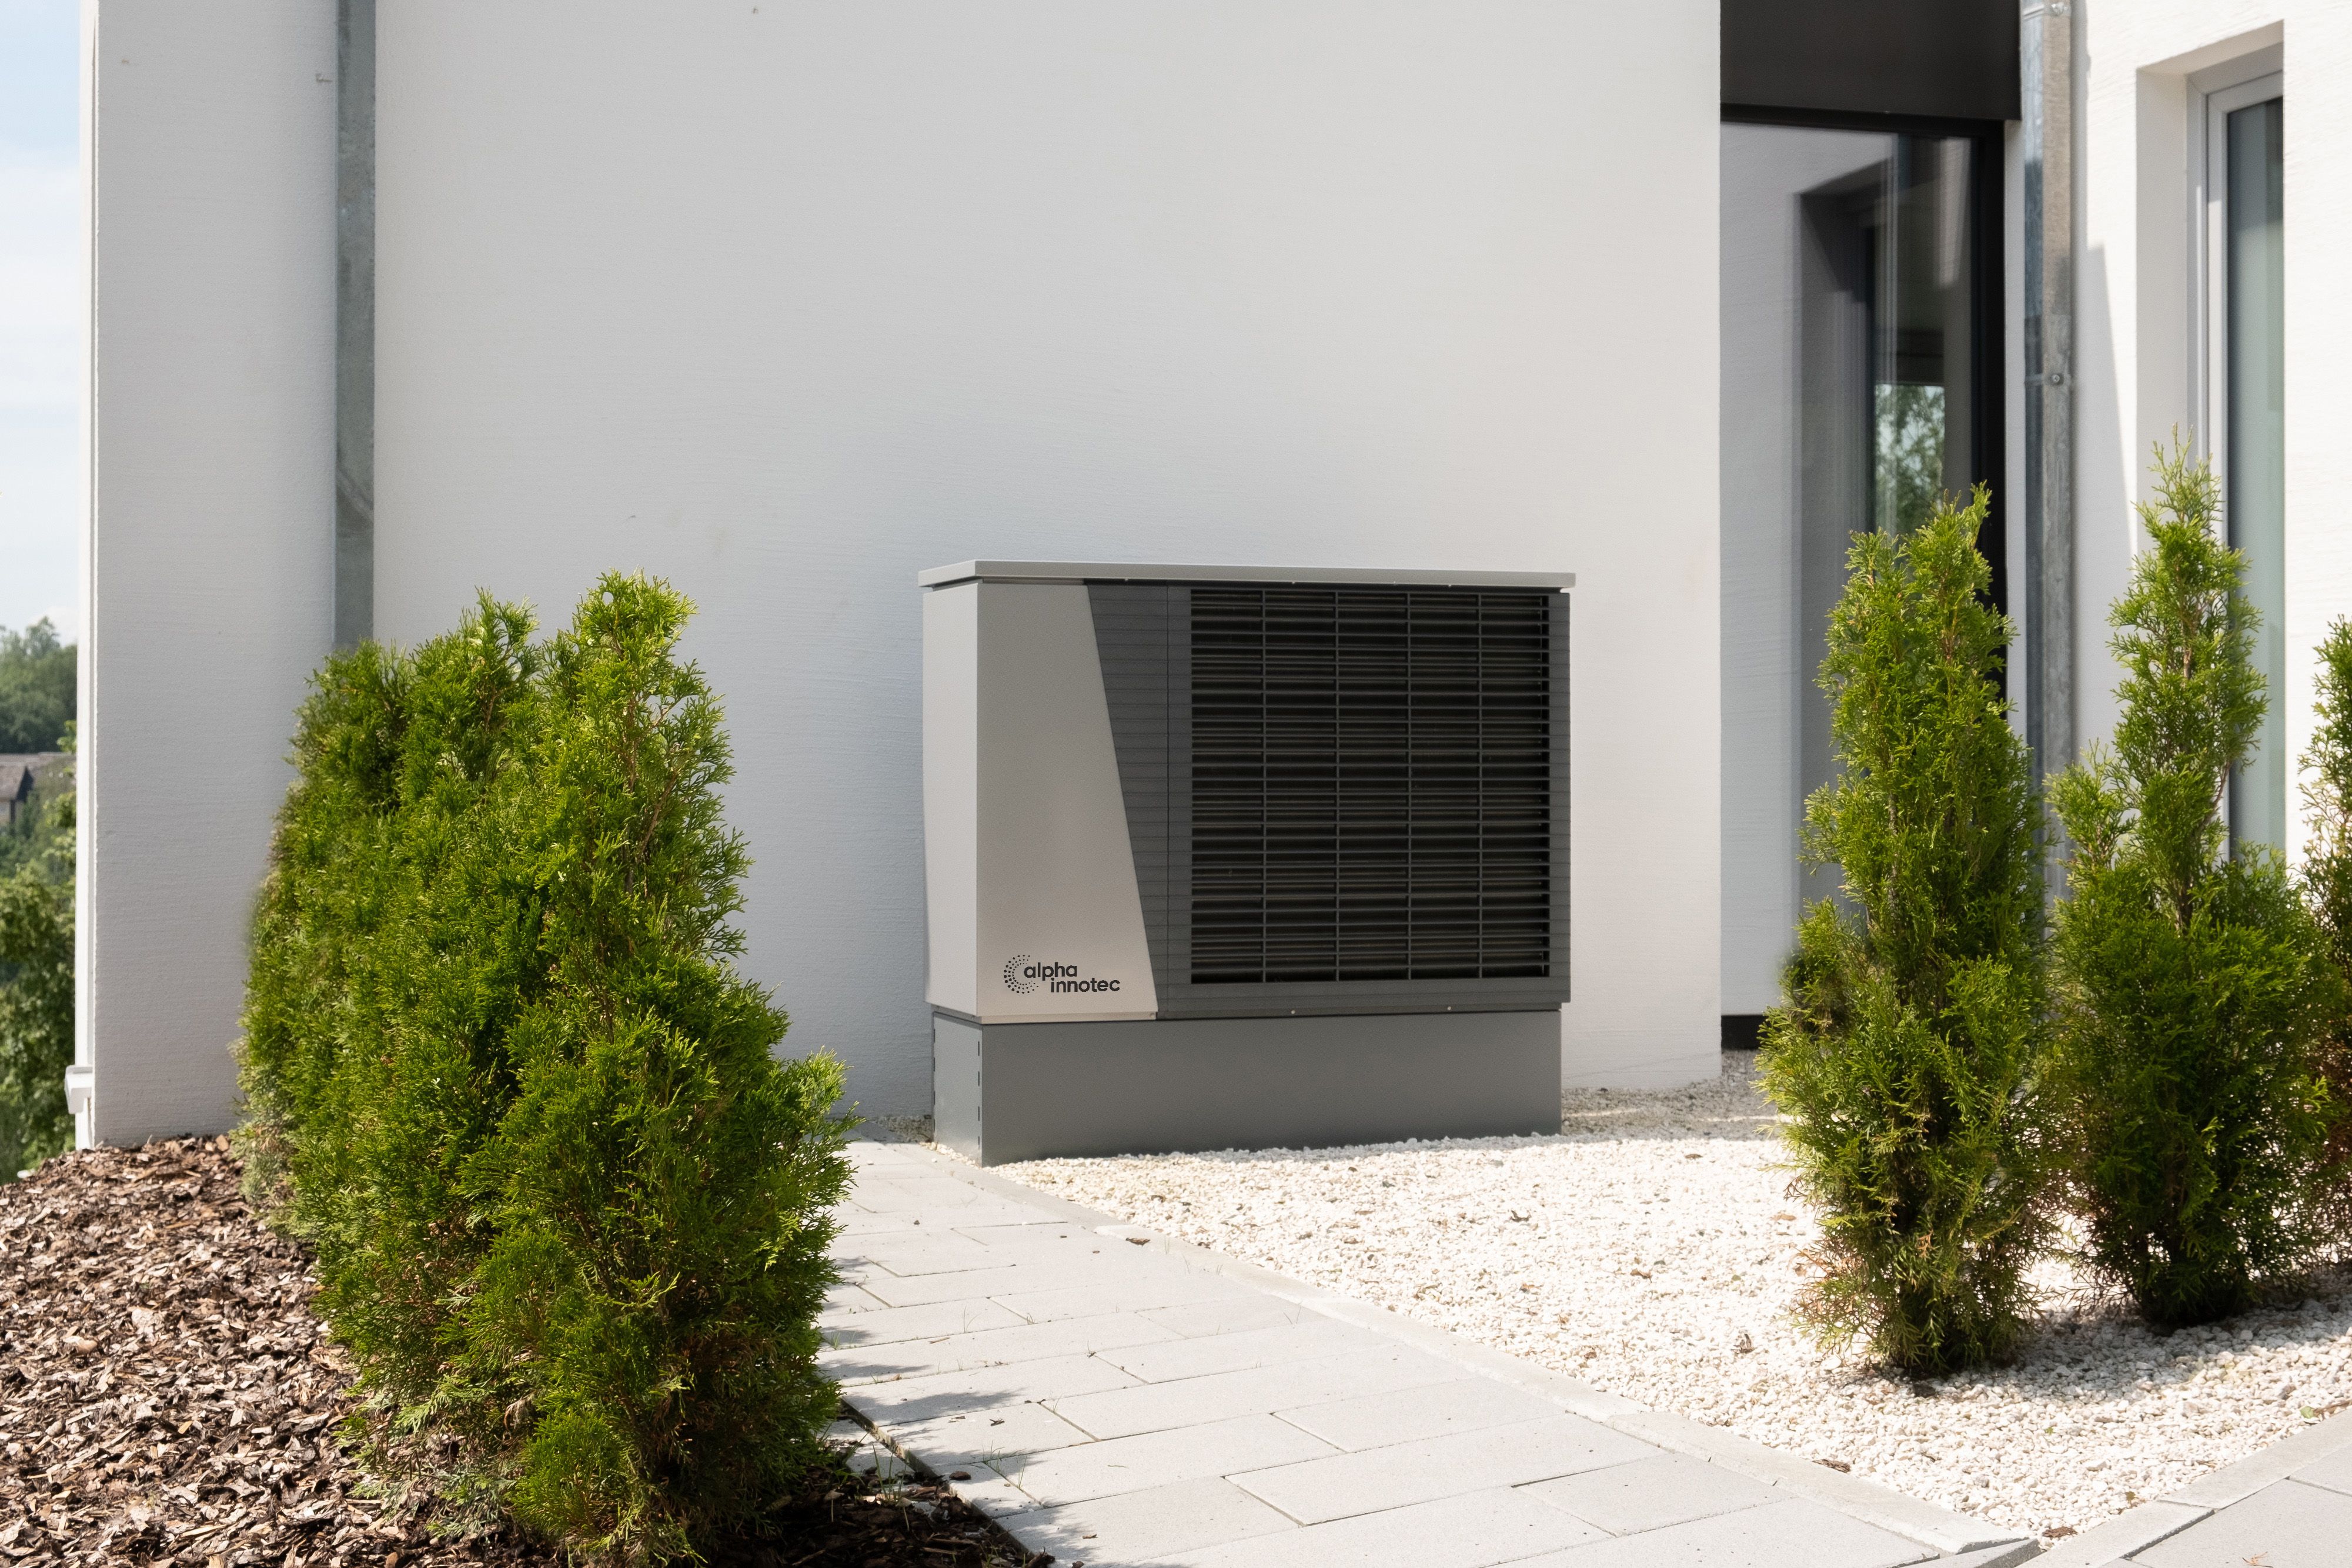
Montaż pompy ciepła w domu jednorodzinnym do 300 m² lub w mieszkaniu do 150 m² co do zasady możesz opodatkować stawką 8%. Stawka 23% obowiązuje przy sprzedaży samego urządzenia, w budynkach niemieszkalnych i dla nadwyżki metrażu. Najwięcej sporów budzą elementy instalacji poza bryłą budynku.
O stawce VAT decydujesz Ty jako wykonawca, bo to Ty wystawiasz fakturę. Klient może najwyżej złożyć oświadczenie o rodzaju budynku, metrażu i przeznaczeniu. Jeśli urząd skarbowy uzna stawkę 8% za błędną, zaległy VAT z odsetkami zapłaci instalator, a nie inwestor.
W tym poradniku znajdziesz pięć pytań, które warto zadać przed wystawieniem faktury, tabelę typowych sytuacji z montażu, przykład wyliczenia oraz wzór oświadczenia klienta.
Ważne: artykuł ma charakter informacyjny i nie zastępuje porady podatkowej. W przypadku pomp ciepła stanowiska organów podatkowych bywały rozbieżne. Konkretne rozstrzygnięcia skonsultuj z doradcą podatkowym lub księgowym.
Najważniejsze informacje z artykułu:
-
Stawka 8% obejmuje montaż pompy ciepła w domu jednorodzinnym do 300 m² i w lokalu mieszkalnym do 150 m². Stawka 23% dotyczy samego urządzenia sprzedanego bez montażu, budynków niemieszkalnych oraz nadwyżki ponad limit metrażu.
-
O stawce decydujesz Ty jako wykonawca, bo to Ty wystawiasz fakturę. Przy błędzie zaległy VAT z odsetkami zapłacisz Ty, a oświadczenie klienta nie przenosi odpowiedzialności na inwestora.
-
Najwięcej sporów budzą elementy poza bryłą budynku: jednostka zewnętrzna na fundamencie w ogrodzie i odwierty gruntowe często trafiają pod 23%. Jednostka na wsporniku na ścianie domu to najczęściej 8%, ale interpretacje nie są jednolite.
-
Dla domu powyżej limitu stosujesz proporcję. Przy 350 m² stawka 8% dotyczy 85,71% wartości usługi, a 23% pozostałych 14,29%. Prace poza budynkiem wydziel w kosztorysie i na fakturze.
-
Ryzyko ograniczysz trzema narzędziami: oświadczeniem klienta (wzór w artykule), bezpłatną od 1 kwietnia 2023 r. wiążącą informacją stawkową (WIS) oraz ceną netto zapisaną w umowie.
Skąd się bierze 8% VAT przy pompie ciepła?
Ustawa o VAT nie ma osobnej stawki dla pomp ciepła. Obniżona stawka wynika z art. 41 ust. 12 ustawy o VAT: 8% obejmuje dostawę, budowę, remont, modernizację, termomodernizację, przebudowę lub roboty konserwacyjne obiektów zaliczanych do budownictwa objętego społecznym programem mieszkaniowym.
Do tego budownictwa należą przede wszystkim budynki mieszkalne stałego zamieszkania (PKOB dział 11) i lokale mieszkalne. Nie należą do niego lokale użytkowe. Ustawa wprowadza też limity powierzchni użytkowej:
|
Obiekt |
Limit dla 8% |
Powyżej limitu |
|---|---|---|
|
Budynek mieszkalny jednorodzinny |
300 m² |
8% od części w limicie, 23% od nadwyżki |
|
Lokal mieszkalny |
150 m² |
8% od części w limicie, 23% od nadwyżki |
|
Budynek lub lokal niemieszkalny (biuro, hala, sklep) |
brak preferencji |
23% |
Montaż pompy ciepła w budynku mieszkalnym organy podatkowe zwykle kwalifikują jako termomodernizację lub modernizację budynku. Dlatego sama zasada jest prosta. Trudności zaczynają się przy pytaniu, które elementy instalacji są „robotami w budynku”, a które już nie.
Pięć pytań, które warto zadać przed wystawieniem faktury
-
Sprzedajesz usługę czy sam towar? Preferencja dotyczy usługi budowlanej. Urządzenie dostarczone w ramach kompleksowego montażu dzieli stawkę tej usługi. Sprzedaż samej pompy ciepła, bez montażu, opodatkowujesz stawką 23%, nawet gdy trafi do domu jednorodzinnego. Dotyczy to też odsprzedaży akcesoriów czy zbiorników buforowych „luzem”.
-
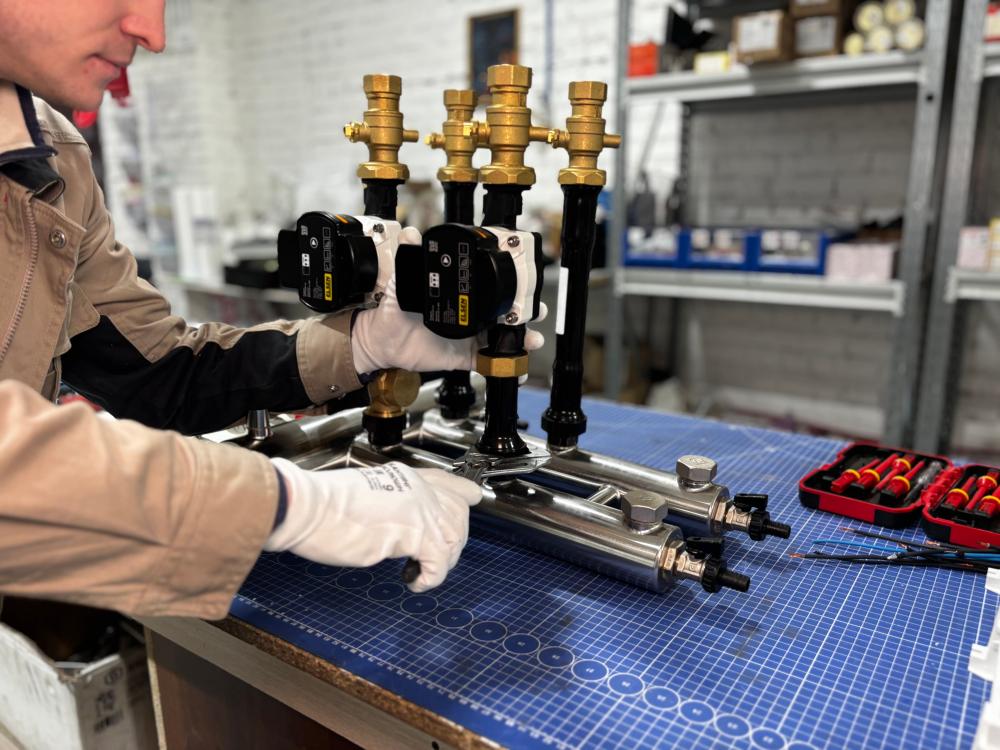
Gdzie stoją elementy instalacji? W stanowisku prezentowanym w interpretacjach Dyrektora KIS 8% obejmuje roboty w bryle budynku mieszkalnego. Hydrobox, zasobnik CWU, bufor i instalacja wewnątrz domu to zwykle 8%. Jednostka zewnętrzna na fundamencie w ogrodzie czy na tarasie oraz odwierty gruntowe poza obrysem domu często trafiają pod 23%. Jednostkę zawieszoną na ścianie budynku, np. na wsporniku pod agregat, część interpretacji traktuje jako montaż na budynku. To najbardziej sporny punkt całego tematu.
-
Jaki jest metraż? Sprawdź powierzchnię użytkową, a nie powierzchnię działki czy zabudowy. Dom do 300 m² i lokal do 150 m² mieszczą się w limicie. Powyżej limitu stosujesz proporcję: 8% od części mieszczącej się w limicie i 23% od reszty.
-
Jaki to budynek? Preferencja dotyczy budynków mieszkalnych stałego zamieszkania i lokali mieszkalnych. Biuro, sklep, warsztat, hala czy lokal użytkowy w domu to 23%. Domek letniskowy co do zasady też nie korzysta z 8%.
-
Co dokładnie robisz? Montaż lub wymiana źródła ciepła w istniejącym domu to modernizacja albo termomodernizacja. Instalacja w nowo budowanym domu mieści się w budowie. Przy samym serwisie, przeglądzie czy naprawie urządzenia ryzyko jest większe, bo organy mogą uznać, że to usługa na urządzeniu, a nie robota na budynku. Taką usługę ostrożniej opodatkować stawką 23% albo potwierdzić stawkę w WIS.
Pompa ciepła a VAT: typowe sytuacje z montażu
Tabela pokazuje stawkę, którą najczęściej wskazują interpretacje i poradniki. Tam, gdzie jest ryzyko, zaznaczamy to wprost.
|
Sytuacja |
Stawka |
Uwagi |
|---|---|---|
|
Pompa powietrze-woda z montażem w domu 180 m², hydrobox i bufor w kotłowni |
8% |
klasyczna termomodernizacja w bryle budynku |
|
Ta sama pompa, jednostka zewnętrzna na fundamencie w ogrodzie |
8% za część w budynku, ryzyko 23% za jednostkę zewnętrzną i jej montaż |
wydziel pozycje na fakturze albo potwierdź stawkę w WIS |
|
Jednostka zewnętrzna na wsporniku na ścianie domu |
najczęściej 8% |
element zamontowany na budynku, ale interpretacje nie są jednolite |
|
Pompa gruntowa: urządzenie w domu, odwierty na działce |
8% w budynku, zwykle 23% za dolne źródło |
część interpretacji uznała 8% dla całości jako jednej instalacji |
|
Pompa ciepła do CWU z montażem w łazience lub kotłowni |
8% |
modernizacja instalacji w budynku |
|
Pompa powietrze-powietrze lub klimatyzator z montażem w domu |
najczęściej 8% za część w budynku |
jednostka zewnętrzna: te same wątpliwości co wyżej |
|
Dom 350 m² |
8% od 85,71% podstawy, 23% od 14,29% |
proporcja 300/350 |
|
Mieszkanie 90 m² w bloku |
8% |
limit 150 m² dla lokalu |
|
Biuro, sklep, hala, lokal użytkowy |
23% |
budynek lub lokal niemieszkalny |
|
Sprzedaż samej pompy klientowi, bez montażu |
23% |
dostawa towaru |
|
Przegląd lub naprawa samego urządzenia |
ryzyko 23% |
usługa na urządzeniu, nie na budynku |
Jak to wygląda na fakturze: dwa przykłady
Przykład 1. Dom 350 m², montaż pompy ciepła za 40 000 zł netto. Limit to 300 m², więc 8% stosujesz do 300/350, czyli 85,71% wartości usługi.
|
Pozycja |
Netto |
Stawka |
VAT |
|---|---|---|---|
|
Część w limicie (85,71%) |
34 285,71 zł |
8% |
2 742,86 zł |
|
Nadwyżka (14,29%) |
5 714,29 zł |
23% |
1 314,29 zł |
|
Razem |
40 000,00 zł |
4 057,15 zł |
Przykład 2. Jednostka zewnętrzna na fundamencie w ogrodzie, usługa za 30 000 zł netto. Jeśli przyjmujesz ostrożne stanowisko, wydziel na fakturze część wykonaną poza bryłą budynku. Podział wartości powinien wynikać z kosztorysu, a nie z uznania.
|
Pozycja |
Netto |
Stawka |
VAT |
|---|---|---|---|
|
Montaż w budynku: hydrobox, bufor, zasobnik, instalacja |
22 000 zł |
8% |
1 760 zł |
|
Jednostka zewnętrzna z montażem na fundamencie |
8 000 zł |
23% |
1 840 zł |
|
Razem |
30 000 zł |
3 600 zł |
Gdybyś w drugim przykładzie zastosował 8% do całości, VAT wyniósłby 2 400 zł. Jeśli urząd zakwestionuje tę stawkę, różnicę 1 200 zł dopłacisz z własnej kieszeni, razem z odsetkami.
Sytuacje szczególne: zwolnienie z VAT, podwykonawstwo, klient firmowy
-
Instalator zwolniony z VAT. Jeśli korzystasz ze zwolnienia podmiotowego, dylemat 8% czy 23% Cię nie dotyczy, bo nie doliczasz VAT do usług. Od 1 stycznia 2026 r. limit zwolnienia wynosi 240 000 zł sprzedaży rocznie. Pamiętaj, że zwolnienie traci się już przy transakcji, która przekracza limit. Przy kilku większych instalacjach z pompą ciepła rocznie granica może przyjść szybciej, niż się wydaje.
-
Podwykonawca. Stawka 8% wiąże się z obiektem i rodzajem robót, a nie z tym, kto jest odbiorcą faktury. Podwykonawca montujący pompę ciepła w domu jednorodzinnym dla generalnego wykonawcy co do zasady też może zastosować 8%, jeśli spełnione są pozostałe warunki. Poproś zleceniodawcę o dane budynku na piśmie.
-
Klient firmowy. Decyduje rodzaj budynku, a nie status klienta. Deweloper budujący domy jednorodzinne dostanie fakturę z 8%, a firma montująca pompę w biurze z 23%. Przy fakturach dla czynnych podatników VAT na kwotę powyżej 15 000 zł brutto sprawdź, czy usługa nie wymaga mechanizmu podzielonej płatności. Roboty instalacyjne są w załączniku nr 15 do ustawy o VAT.
-
VAT przy zakupie urządzeń. Pompy ciepła i osprzęt kupujesz w hurtowni ze stawką 23%, a klientowi fakturujesz montaż z 8%. Jako czynny podatnik VAT odliczasz VAT naliczony, więc różnica stawek nie jest Twoim kosztem. Przy dużej liczbie montaży z 8% może się pojawić nadwyżka VAT naliczonego do zwrotu. Warto to uwzględnić w planowaniu płynności.
Dwa narzędzia, które zmniejszają ryzyko
Oświadczenie klienta
Przepisy nie wymagają oświadczenia, ale to najprostszy dowód, że stawkę ustaliłeś na podstawie rzetelnych danych. Dołącz je do umowy lub protokołu odbioru. Pamiętaj, że oświadczenie nie przenosi odpowiedzialności na klienta. Jeśli widzisz na miejscu, że dane się nie zgadzają, np. dom jest wyraźnie większy, nie możesz się na nie powołać.
OŚWIADCZENIE INWESTORA dla potrzeb ustalenia stawki VAT
Ja, niżej podpisany/a …………………… (imię i nazwisko / nazwa), zamieszkały/a / z siedzibą …………………… oświadczam, że:
-
Usługa montażu pompy ciepła zlecona firmie …………………… zostanie wykonana w budynku / lokalu pod adresem …………………… .
-
Obiekt jest budynkiem mieszkalnym jednorodzinnym / lokalem mieszkalnym przeznaczonym na stałe zamieszkanie.
-
Powierzchnia użytkowa budynku / lokalu wynosi …… m².
-
W obiekcie nie ma wydzielonego lokalu użytkowego / jest wydzielony lokal użytkowy o powierzchni …… m².
-
Prace obejmują: montaż nowego źródła ciepła w istniejącym budynku (modernizacja/termomodernizacja) / instalację w budowanym budynku.
Jestem świadomy/a, że oświadczenie stanowi podstawę do zastosowania stawki VAT przez wykonawcę.
Data i podpis: ……………………
Wzór ma charakter pomocniczy. Przed użyciem dopasuj go z księgowym do specyfiki swojej firmy.
Wiążąca informacja stawkowa (WIS)
Jeśli regularnie montujesz pompy z jednostką zewnętrzną na gruncie albo gruntowe dolne źródła, rozważ wniosek o WIS. To decyzja Dyrektora Krajowej Informacji Skarbowej, która wiąże organy podatkowe wobec firmy, która ją uzyskała. WIS może dotyczyć świadczenia złożonego z kilku elementów, np. kompleksowego montażu instalacji. Od 1 kwietnia 2023 r. wniosek o WIS jest bezpłatny.
W praktyce opisz we wniosku typowy zakres prac, położenie jednostki zewnętrznej i rodzaj budynków. Jedna WIS może potem chronić dziesiątki faktur o tym samym zakresie.
Co grozi za błędną stawkę i jak się zabezpieczyć w umowie?
Zaniżona stawka oznacza zaległość podatkową. Płacisz różnicę VAT wraz z odsetkami za zwłokę, a przy kontroli dochodzi ryzyko sankcji. Klient, który zapłacił cenę brutto, zwykle nie zgodzi się na dopłatę po fakcie.
Trzy praktyczne zabezpieczenia:
-
Cena netto w umowie. Zapisz wynagrodzenie jako kwotę netto powiększoną o VAT według stawki właściwej dla danego zakresu prac. Przy umowie z ceną brutto różnicę pokryjesz z marży.
-
Pozycje na fakturze zgodne z kosztorysem. Gdy część prac wykonujesz poza budynkiem, wydziel ją w kosztorysie i na fakturze. Łatwiej wtedy obronić podział niż jedną kwotę „za całość”.
-
Szybka korekta. Jeśli sam wykryjesz błąd, wystaw fakturę korygującą i skoryguj rozliczenie, zanim zrobi to urząd. Zawyżona stawka nie powoduje zaległości, ale klient przepłaca i Twoja oferta wypada gorzej na tle konkurencji.
FAQ - najczęściej zadawane pytania
Kiedy 8% VAT, a kiedy 23% przy pompie ciepła?
8% stosujesz do montażu pompy ciepła w budynku mieszkalnym do 300 m² lub w lokalu mieszkalnym do 150 m². 23% obowiązuje przy sprzedaży samego urządzenia, w budynkach niemieszkalnych i od nadwyżki ponad limit metrażu. Ryzyko 23% dotyczy też elementów instalacji poza bryłą budynku, np. jednostki zewnętrznej na fundamencie w ogrodzie albo odwiertów.
Czy usługa z montażem podlega 8% VAT?
Tak, jeśli montaż wykonujesz w budynku objętym społecznym programem mieszkaniowym. W praktyce chodzi o dom jednorodzinny lub mieszkanie w limicie metrażu. Urządzenie dostarczone w ramach kompleksowej usługi dzieli jej stawkę. O wyborze stawki decydujesz Ty jako wykonawca, bo to Ty wystawiasz fakturę i odpowiadasz za jej poprawność.
Kiedy 8% VAT w budownictwie i czy obejmuje usługi remontowe?
Obniżona stawka obejmuje budowę, remont, modernizację, termomodernizację, przebudowę i roboty konserwacyjne budynków mieszkalnych w limitach metrażu. Montaż lub wymiana źródła ciepła w istniejącym domu to zwykle modernizacja lub termomodernizacja. Przy samym serwisie czy naprawie urządzenia ryzyko jest większe, bo organy mogą uznać to za usługę na urządzeniu, a nie na budynku.
Czy materiały i urządzenia podlegają 8% czy 23% VAT?
To zależy, czy sprzedajesz je osobno, czy w ramach montażu. Pompa ciepła, bufor czy osprzęt sprzedane klientowi bez montażu to dostawa towaru ze stawką 23%. Te same elementy zamontowane w ramach usługi w budynku mieszkalnym dzielą stawkę usługi, czyli zwykle 8%. Sam kupujesz je w hurtowni z 23% VAT, ale jako czynny podatnik VAT odliczasz ten podatek.
Czy klient może odliczyć pompę ciepła od podatku?
Tak, w ramach ulgi termomodernizacyjnej w PIT, do 53 000 zł na podatnika. Warunkiem jest faktura od czynnego podatnika VAT. Jeśli korzystasz ze zwolnienia podmiotowego, Twoja faktura nie wystarczy klientowi do ulgi. Warto mu o tym powiedzieć przed podpisaniem umowy. Przy pompach powietrze-powietrze stanowiska organów w 2026 r. były niejednolite, więc nie obiecuj klientowi ulgi bez zastrzeżeń.